地产的投资逻辑发生了质的变化
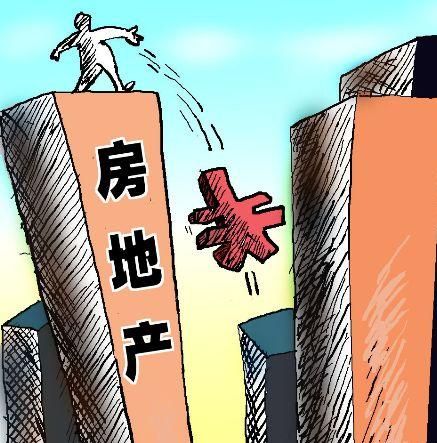
过去二十年,人们谈论房地产投资,核心逻辑几乎万变不离其宗:买的是土地稀缺,赌的是货币扩张,赚的是周期轮动。只要拿住不动,时间就会给予惊人回报。当市场走到今天,这套逻辑正在被彻底瓦解和重构——地产投资逻辑发生的变化,不是周期意义上的起伏,而是范式的断裂与重塑。\n\n从最根本的层面看,变化的源头在于“稀缺性定价”发生了反转。长期以来,土地财政与城镇化推进制造出供不应求的城市空间,房子被隐含地赋予了“准货币”的地位。如今,人口总量见顶回落,城镇化率进入中后期,库存和存量去化压力显著上升,大量非核心区域的物业不再稀缺,甚至相对过剩。北京、上海等一线城市的远郊区域也难以免疫价格深调。所谓“买房永远涨”的信仰正被现实修正。投资者不得不接受一种倒逼的理性:单边做多房价的游戏基本结束。\n\n政策端的变化也超出以往调控周期的经验概括。“房子是用来住的,不是用来炒的”已坚如磐石地转化为长效机制,土地出让、金融信贷、租购并举不再作为短期对冲工具反复摇摆,而成了制度铺设。对开发商划定“三道红线”、对银行设置房贷集中度管理、对地方落实保障性安居工程的责任,一步步把地产行业拉出资本狂欢的夜宴,推回公共服务属性。这意味着依赖加杠杆囤地、人海营销冲千亿是过去时了,正在形成的新常态,更加注重资产活力及可持续经营能力。\n\n行业内部的投资逻辑也呈现出深度分级。过去机会更多是普涨、戴维斯双击。而现在市场上为数不多的光亮点限于人口热点城市比周边稀缺性的核心物业,稀缺的仍是抗风险和租赁需求支撑强的产品,如核心区地铁上盖的中小户型社区型商场。更多二三线城市面临比较煎熬的相对固化,而非落后产能、陈旧车库、非标工业物业这些不良项目需要主动折让或用REITs平台包装寻求退出路径。普通个人购入门槛当然随之改变,比如不再一心锁定学位房顶级的“一线城市同室出售速度”的单维统计信号会比较在意。不是说有人手持静安寺写字楼等崩盘的观点不需要观察一下上海房屋定价接近台北、商业空置的实际处境;而是所有理性参与者目光须抵达资信侧尽力和现金流角度尽量考虑首年高于1.5%、十年保持在 REITs同期指引上限。\n\n更深层地看,全新投资逻辑的板块要素变了。以往流行指标以增长率杠杆回报比贡献分配,而今估值结构里对抗通胀水平和超额回报会不断加亮现金、增强便利。从个人与企业角度设计适合自己的固定收益加权,越来越讲究稳定持有的分红而非再摇爆一条楼市暴利的投契之鲸。同时在ESG、数字互通、绿色低能耗可持续运营等因素投资叙事背景下脱颖而出,提高质量和格局来稳住资产负债表底色仍是可行道路。所以存量升级所带来的焕新变成分散参与产办零售多点获利时可能拿到不错风险预置比例的根本依据。总而言之,未来十到十五年内的购房人在安排租房收益率同样当成锚开始去优化底仓也是通往风险的谨慎配置出路。无论一手还是二手交易,拥抱净营运收益透明保障政策从调控变迁底层出发的变化观应逐渐成为文化土壤的主要收获面一点不为过。换句话说,我们必须深刻并且再次探讨根本机理:最终您会有自己的产权还有增值期望的分化后,如何寻找到合适尺码的资金期限切换“时代不再归还数量暴烈融资型高速化的地产投资,”直到人们正视变化的信心筑建起来,中国城市的内涵和脉络也会给一个可定界的升级镜像。哪怕节奏偏冷仍旧产融接续靠城市股权分红、“深圳成都先获得更多人流购买租赁平稳运营的机构机遇”——把握理性重构的这些可能性洞见就是前行的应然答句,
如若转载,请注明出处:http://www.aofagroup.com/product/42.html
更新时间:2026-10-09 03:22:42